一、《公司法》修訂草案關(guān)于“無(wú)面額股”的有關(guān)內(nèi)容
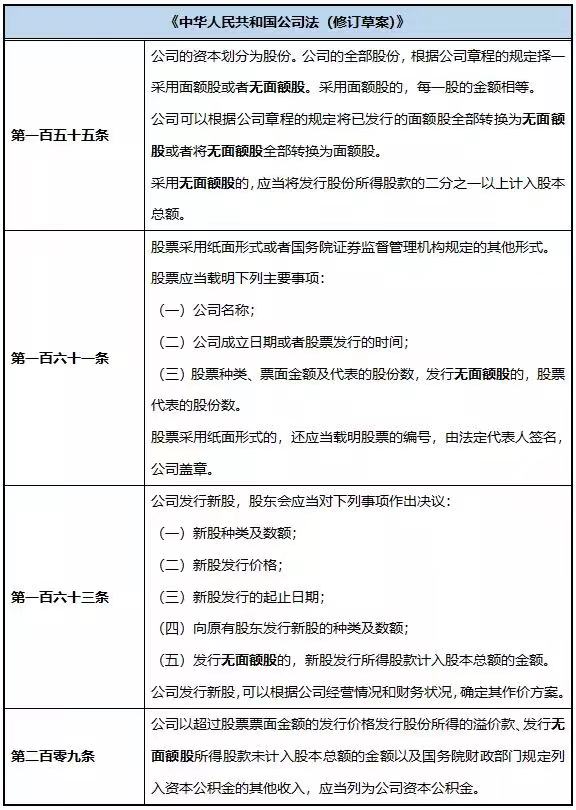
2021年12月24日,向社會(huì)公開(kāi)征求意見(jiàn)的《中華人民共和國(guó)公司法(修訂草案)》關(guān)于“無(wú)面額股”作如下規(guī)定:
二、面額、股票面額制度與資本三原則的要求
(一)面額
“面額”“面值”或“票面價(jià)格”是指股票、債券等有價(jià)證券票面所載的金額。證券的票面價(jià)格固定不變,但其市場(chǎng)價(jià)格常有漲落,有時(shí)高于票面價(jià)格,有時(shí)低于票面價(jià)格
【1】。部分讀者對(duì)于“面額”這一抽象詞匯難以做具象理解。為便于準(zhǔn)確理解“面額”概念,筆者舉如下幾個(gè)例子:
例一,某20克食用量包裝薯片在其外包裝上標(biāo)注“建議零售價(jià)”人民幣4元,但在某便利店中,便利店對(duì)外以4.3元的價(jià)格銷售,消費(fèi)者必須花費(fèi)4.3元方可在該便利店買到標(biāo)價(jià)4.0元的薯片。
例二,某品牌旗艦手機(jī)128GB版本,其發(fā)布會(huì)上公布零售價(jià)格為人民幣5999元,但在發(fā)布8個(gè)月以后,在某網(wǎng)絡(luò)電商平臺(tái)直營(yíng)渠道對(duì)外以5499元的價(jià)格銷售。
例三,如面額為100元的債券“20漢江01”(代碼152552),在2022年1月7日的交易價(jià)格為103.670元。
例四,每股面值為1元的股票“寧德時(shí)代”(代碼300750),在2022年1月7日的收盤的價(jià)格為539.9元每股。
例五,每股面值為1元的股票“中弘股份”(代碼000979),在2018年8月15日至28日每日收盤價(jià)格均低于股票面值(即1元),其中8月24日收盤的價(jià)格為0.79元每股。
上述例子中,每一個(gè)例子中的前一個(gè)“標(biāo)價(jià)”,均可以近似的理解為該商品(包括金融商品)的“面值”,而后一個(gè)價(jià)格,則應(yīng)理解為其交易的價(jià)格。換而言之,價(jià)格,是由市場(chǎng)及供需關(guān)系決定的,而面值,則是由印刷機(jī)決定的。
(二)股票面額制度與資本三原則的要求
回到公司法而言,為因應(yīng)資本三原則(即資本確定原則、資本維持原則、資本不變?cè)瓌t)的要求,《公司法》第一百二十七條(修訂草案第一百六十條
【2】)規(guī)定:“股票發(fā)行價(jià)格可以按票面金額,也可以超過(guò)票面金額,但不得低于票面金額。”因?yàn)椋缯蹆r(jià)發(fā)行股份,將導(dǎo)致章程確定的資本虛假,影響資本充實(shí),進(jìn)而損害公司的財(cái)產(chǎn)和債權(quán)人的利益,美國(guó)公司法將折價(jià)發(fā)行的股份稱為“摻水股”,摻水股股東有補(bǔ)足差額,去除摻水的責(zé)任
【3】。我國(guó)《公司法》對(duì)應(yīng)的制度是“虛假出資”或“出資不實(shí)”等違反出資義務(wù)的責(zé)任。
為具象化理解股票面額對(duì)于公司資本的影響,我們?cè)倥e如下例子:某股份有限公司現(xiàn)有1000萬(wàn)股股份,每股面值為1元,股本總額/注冊(cè)資本為1000萬(wàn)元,業(yè)已全部繳足。此時(shí),該公司增發(fā)200萬(wàn)股股份,每股面值1元,假設(shè)不考慮法律限制,其每一股的發(fā)行價(jià)格為0.5元/股的價(jià)格折價(jià)發(fā)行,新認(rèn)購(gòu)股東按照“200萬(wàn)股×0.5元/股=100萬(wàn)元”的價(jià)格全額繳付認(rèn)購(gòu)價(jià)款,完成該次發(fā)行后,公司將有1200萬(wàn)股股份,每股面值為1元,股本總額/注冊(cè)資本為1200萬(wàn)元,但其實(shí)收資本僅為1100萬(wàn)元,就差額的100萬(wàn)元,就認(rèn)購(gòu)合同項(xiàng)下法律關(guān)系而言,新認(rèn)購(gòu)股東將不再負(fù)有繳付義務(wù)(因?yàn)槠湟呀?jīng)完整繳付認(rèn)購(gòu)價(jià)款,但還需進(jìn)一步考慮公司法下股東可能有“出資不實(shí)”之虞,導(dǎo)致其需進(jìn)一步向公司繳付剩余出資),則該公司將實(shí)質(zhì)地出現(xiàn)虛標(biāo)股本總額,或曰“摻水股”,有悖于資本三原則,將可能損害債權(quán)人利益。
除資本三原則的考量外,一般還認(rèn)為,在公司成立后的后續(xù)股份發(fā)行中發(fā)行低于面額的股份,將會(huì)稀釋、攤薄原有股東的權(quán)益,損害原有股東的利益。
(三)面額制度的弊端
《公司法》理念始終均需在“保護(hù)股東”及“保護(hù)債權(quán)人”的中間尋求平衡點(diǎn),同時(shí)也需兼顧對(duì)于社會(huì)經(jīng)濟(jì)發(fā)展的影響。面額制度在其發(fā)展演變中也出現(xiàn)了其弊端,例如:
其一,限縮了公司融資及發(fā)展的空間。在面額制度下,一旦二級(jí)市場(chǎng)中交易的股票價(jià)格低于面額價(jià)格,而強(qiáng)制性要求公司發(fā)行股份必須平價(jià)或者溢價(jià)發(fā)行,那么投資者必然轉(zhuǎn)而尋求進(jìn)入二級(jí)市場(chǎng)收購(gòu)低于面額價(jià)格之公司股份,公司融資渠道將受挫
【4】。
其二,對(duì)于股權(quán)激勵(lì)操作的不便。現(xiàn)代企業(yè)為了激勵(lì)和留住核心人才,時(shí)常采用股權(quán)激勵(lì),通過(guò)附條件給予員工部分股東權(quán)益,從而令其與企業(yè)形成利益共同體。但是在實(shí)際操作中,如要求員工按照不低于公司股份面額的價(jià)格購(gòu)買公司發(fā)行之股份,在公司流通股份價(jià)格尚未高企的情況下,對(duì)于員工而言并無(wú)吸引力。甚至在公司股價(jià)低迷(例如股價(jià)低于或接近于面值的情況下)時(shí),對(duì)于員工而言反而是一種負(fù)擔(dān)。
其三,其立意及原有功能的喪失。就面額制度用以作為股票價(jià)格的參考、維系公司資本、保護(hù)債權(quán)人、保護(hù)股東的立意及其原有功能,已經(jīng)隨著社會(huì)經(jīng)濟(jì)的發(fā)展而喪失,諸多學(xué)者主張?jiān)撚^點(diǎn)
【5】,因涉及內(nèi)容較多且較為抽象,不再贅述。
三、“無(wú)面額股”概念其域外法歷史
股份存在面額,是我國(guó)自《公司法》施行以來(lái)的長(zhǎng)期觀念,在“面額”概念闡明后,“無(wú)面額股”又是較為抽象的概念,筆者舉以下例子
【6】:在有面值制度下,通常以下列方式描述股本:“股本為x元,分為y股每股面值z(mì)元的股份”。在無(wú)面值制度下,僅將股本描述為:“x元,分為y股”。
例如前述案例,某股份有限公司股本總額為1000萬(wàn)元,分為1000萬(wàn)股每股面值1元的股份,在無(wú)面值制度下,則描述為:該股份有限公司股本總額為1000萬(wàn)元,分為1000萬(wàn)股股份。在無(wú)面額股制度下,“禁止股份以低于面額的價(jià)格折價(jià)發(fā)行”這一強(qiáng)制性規(guī)定被打破,筆者認(rèn)為,無(wú)面額股制度的核心在于允許股份變相折價(jià)發(fā)行。
關(guān)于無(wú)面額股制度,文獻(xiàn)公認(rèn)1912年美國(guó)紐約州公司法為最早允許發(fā)行無(wú)面額股的成文法。1913年比利時(shí)發(fā)行無(wú)面值股票,此后,以美國(guó)—比利時(shí)式的真正無(wú)面額股為藍(lán)本,移植路線圖沿普通法系、大陸法系兩條支脈漸次展開(kāi)。1923年,美國(guó)已有24個(gè)州允許發(fā)行無(wú)面額股,目前所有州均授權(quán)發(fā)行無(wú)面額股,有些州甚至廢除了面額股
【7】。英國(guó)公司法雖然迄今不采無(wú)面額制,但允許股份面額可以定的非常之低,實(shí)際上能夠起到與無(wú)面額股同樣的效果
【8】。英聯(lián)邦成員國(guó)以及深受美國(guó)法影響的泛太平洋國(guó)家和地區(qū)如南非(1973)、加拿大(1996)、澳大利亞(1998)、新加坡(2006)、中國(guó)香港(2014)等先后引入了無(wú)面額股制度。大陸法系中1976年歐共體《第二號(hào)公司法指令》借鑒了比利時(shí)公司法,允許不真正無(wú)面額股模式。目前德國(guó)、奧地利、葡萄牙公司法與歐共體指令相同或近似,本質(zhì)是沿用并加固面額制。芬蘭2006年修訂公司法成為首個(gè)采用真正無(wú)面額制的歐洲法例,2015歐洲示范公司法允許發(fā)行真正無(wú)面額股。在東亞地區(qū),日本(1951)、韓國(guó)(2012)、我國(guó)臺(tái)灣地區(qū)(2012)引入無(wú)面額制,其中日本、韓國(guó)徹底廢除面額股。
四、此次《公司法》引入無(wú)面額股的背景及展望
(一)此次《公司法》引入無(wú)面額股的背景
現(xiàn)行《公司法》雖使用了嚴(yán)格的面額制度,但并未對(duì)公司股份的面額金額作出具體限制。20世紀(jì)80年代,中國(guó)的股份公司的股票發(fā)行在股票面值和發(fā)行價(jià)格上的特點(diǎn):股票發(fā)行面值高,發(fā)行費(fèi)用低。公司股票發(fā)行面值有1元、10元、20元、50元、100元、200元等6種面值。最高為200元(1986、1987年發(fā)行的山東渤海股份有限公司等),最低的為1元(深圳萬(wàn)科1988年發(fā)行等)。絕大多數(shù)股票發(fā)行面值在10至100元之間。發(fā)行面值大多高于1元的主要原因,是因?yàn)楫?dāng)時(shí)發(fā)行的股票主要是記名式實(shí)物股票,股票的印制成本與股票的發(fā)行面值成反比。為節(jié)約成本和便于保管。為規(guī)范深圳股票市場(chǎng)的運(yùn)作,便于股票的交易、交收、清算和過(guò)戶登記,1990年9月8日,深圳市人民銀行發(fā)布《深圳市股票印制管理的暫行規(guī)定》,規(guī)定實(shí)行一手一票(代替一戶一票),即全市各發(fā)行公司的股票統(tǒng)一規(guī)定每股的面值為1元;按不同公司的股票分別確定若干股為一手;每一手發(fā)出一張股票;規(guī)定了股票的設(shè)計(jì)要求,包括尺寸、紙張、文字、顏色等;股票正面應(yīng)具備的要素;股票背面的設(shè)計(jì),股票的印制等;規(guī)定股票的印制需在人民銀行深圳市分行指定的印鈔廠印刷。也就是說(shuō),股票票面不是一直以來(lái)都1元,在實(shí)物交換股票的年代,股票發(fā)行面值是不受限制的,到1990年深圳市為了規(guī)范運(yùn)作才出臺(tái)了地方規(guī)定,規(guī)定所有股票面值為1元
【9】。
一直到2020年以前,除紫金礦業(yè)外的A股上市公司,其股票面值均為1元(紫金礦業(yè)先前在香港上市,面值為0.1元/股,后來(lái)回A股上市的時(shí)延續(xù)了該面值),但2020年上市的華潤(rùn)微電子發(fā)行股票的每股面值是1.00港元,這是A股歷史以來(lái)第一家以港元為面值發(fā)行A股的公司,蓋歸因于科創(chuàng)版允許紅籌架構(gòu)企業(yè)直接在A股上市,后續(xù)陸續(xù)出現(xiàn)多家特殊面額的公司。而近日,中國(guó)移動(dòng)更是在股票無(wú)面額的情況下,在A股完成上市。此次《公司法》公司法修訂草案引入無(wú)面額股,一方面是順應(yīng)國(guó)際上對(duì)于股票面額制度日漸式微的情勢(shì),另一方面借引入無(wú)面額股拓寬企業(yè)融資渠道,再者也是為了解決紅籌企業(yè)A股上市相關(guān)實(shí)操問(wèn)題的上位法依據(jù)。
(二)特點(diǎn)
此次《公司法》修訂草案引入無(wú)面額股制度具有以下特點(diǎn):
1、在保留面額制度的前提下引入無(wú)面額股制度(而不是完全廢除面額制度)。
2、“擇一采用(不可混用)”的要求,即同一公司不可部分適用無(wú)面額股、部分適用面額股。
3、明確財(cái)務(wù)處理并做出一定的限制,即“采用無(wú)面額股的,應(yīng)當(dāng)將發(fā)行股份所得股款的二分之一以上計(jì)入股本總額,未計(jì)入股本總額的金額應(yīng)當(dāng)列為公司資本公積金”,但此處限制對(duì)于適用無(wú)面額股票的公司估值快速上升、進(jìn)行較大規(guī)模融資的情況可能產(chǎn)生一定負(fù)面影響。
五、總結(jié)
該修訂草案引入無(wú)面額股的制度創(chuàng)新令人欣喜,就目前而言,修訂草案對(duì)于無(wú)面額股制度仍僅作出較為框架性、原則性的規(guī)定,在實(shí)際適用中將不可避免的出現(xiàn)需進(jìn)一步解決的問(wèn)題,我們可以期待在最終確定的文本以及配套的行政法規(guī)、部門規(guī)章中作出進(jìn)一步的完善和補(bǔ)充。
【文章引用】
【1】《辭海》(第七版)。
【2】考慮到引入了無(wú)面額股,修訂草案第一百六十條相較先行《公司法》第一百二十七條有細(xì)微調(diào)整,調(diào)整后的修訂草案第一百六十條為:“面額股股票的發(fā)行價(jià)格可以按票面金額,也可以超過(guò)票面金額,但不得低于票面金額。”即該發(fā)行價(jià)格不低于票面金額的規(guī)定,僅限于規(guī)制面額股票。
【3】《股份面額制度的示微與無(wú)面額股的引入》,東岳論叢,2018年9月。
【4】同引注【3】。
【5】可參閱《無(wú)面額股制度引入我國(guó)公司法路徑研究》(揚(yáng)州大學(xué)學(xué)報(bào)(人文社會(huì)科學(xué)版)2021年3月第25卷第2期)。
【6】該例子引自富爾德律師事務(wù)所向香港特別行政區(qū)政府出具的《關(guān)于在香港施行無(wú)面值股份制度之影響的顧問(wèn)研究總結(jié)報(bào)告》。
【7】《再論無(wú)面額股票的功能與引入》,時(shí)代法學(xué),2021年12月,第19卷第6期。
【8】同引注【3】。
【9】《中國(guó)證券史》,馬慶泉,中信出版社,2003年第一版。